アコム公式アプリ myac カードローン・クレジットカード

スクリーンショット
詳細
- 評価
- 4.5
- バージョン
- 18.0
- 開発者
- アコム株式会社
急な出費が出たとき、申込みから借入、返済、利用状況の確認までをスマートフォンで進めたい人にとって、アコム株式会社のアコム公式アプリ myac カードローン・クレジットカードは、手続きを一つの画面にまとめやすい金融アプリです。私が使って特に便利だと感じたのは、カードローンを単に申し込むためだけでなく、その後の残高や返済を日常的に確認する場所として使える点でした。
このアプリはファイナンス分野の無料アプリで、対象年齢は3歳以上です。評価は平均4.5で、評価数は1万件を超え、インストール数も100万を超えています。数字だけで判断するべきではありませんが、少なくとも多くの利用者が継続的に触れている公式アプリだと分かります。Androidでは8.0以上に対応し、現行バージョンは18.0です。
借入後の確認までスマホでつなげられるのが中心的な魅力
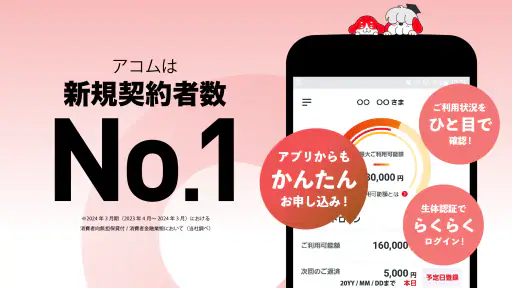
このアプリの軸は、必要なときの借入手続きと、借りた後の管理を同じ場所で扱えることです。店頭や電話だけに頼る場合、残高を知りたい、次の返済を確認したい、追加で利用できるか見たい、といった小さな確認のたびに別の行動が必要になります。myacでは、アプリを開いて自分の利用状況を確認する流れを作りやすく、私はこの「確認の習慣を持ちやすいこと」が実用面で大きいと感じました。
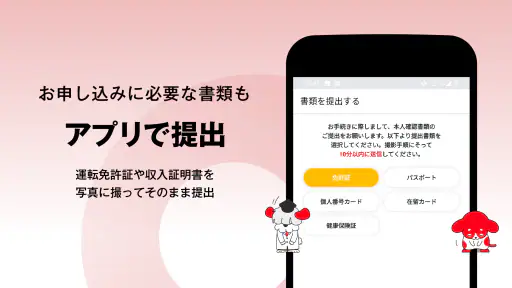
公式アプリなので、アコム株式会社のサービスを利用している人が、契約後の情報をスマートフォンから確認するための入口として使えます。最短即日での借入を目指せる案内もありますが、これは誰でも必ず同じ結果になるという意味ではありません。申込みの内容や確認手続きなど、個別の状況によって進み方は変わります。急いでいる人ほど、アプリだけで即座に現金が手に入ると考えず、画面に表示される案内を順番に読むことが大切です。
私がこのタイプのアプリで重視するのは、借りる瞬間の速さより、借りた後に状況を見失わないことです。借入額だけを覚えていても、返済後の残高や次回の支払いを曖昧にすると、家計の予定を立てにくくなります。利用状況をすぐ確認できる設計は、借入を便利にする一方で、使い過ぎを自覚するきっかけにもなります。
申込み目的と管理目的では使い方が違う
まだ契約していない人は、アプリを申込みの入口として見ることになります。一方、すでにアコムのサービスを使っている人は、借入後の確認や返済管理を中心に見るべきです。この二つを混同すると、申込み画面だけを見て「自分に必要なアプリか」を判断してしまいます。私のおすすめは、まず自分が必要としているのが新規申込みなのか、既存契約の管理なのかを決めることです。
特に後者なら、毎月の返済日を確認するだけでなく、給料日前後や大きな支出の後に利用状況を見る習慣を作ると役立ちます。アプリを入れただけで家計が整うわけではありませんが、確認する場所が決まっていると、紙の明細や記憶だけに頼るよりも見落としを減らしやすくなります。
実際の利用では「借りる前の確認」が重要
急いでいると、画面に表示された借入可能額だけを見て、そのまま必要額を入力したくなります。しかし、ここで一度立ち止まり、必要な金額と返済に回せる金額を分けて考えるべきです。アプリは手続きを簡単にしてくれますが、返済計画まで自動で無理のないものに変えてくれるわけではありません。
私は、借入を実行する前に「今回の支出は本当に今必要か」「次の収入からいくら返せるか」「他の固定費と重ならないか」をメモする使い方が現実的だと思います。アプリ内で確認できる利用状況と、自分の銀行口座や家計の予定を照らし合わせれば、表示された利用枠を自分の予算と誤解する危険も抑えられます。
返済管理では短時間の確認を繰り返す
返済の管理は、一度詳しく確認して終わりにするより、短い時間で定期的に見る方が続きやすいものです。朝の支度前や給料日の後など、自分の生活に合わせて確認のタイミングを決めると、残高や利用状況の変化を追いやすくなります。私は金融アプリを使うとき、通知だけを信じず、必要なときはアプリを開いて自分で情報を見るようにしています。
この方法の利点は、返済直前に慌てにくいことです。反対に、アプリを開くのが怖くて確認を先延ばしにする人には、便利な機能があっても効果が出ません。借入額が大きいか小さいかに関係なく、見たくない情報も確認する姿勢が必要です。
日常の具体例で見る、向いている使い方と注意点
給料日前の急な支払いに対応したい場合
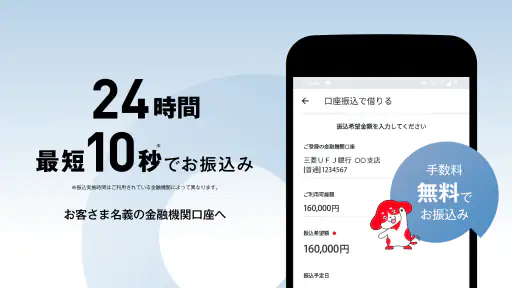
たとえば、給料日前に家電の故障や通院など、先送りしにくい支払いが発生したとします。外出中でもスマートフォンから手続きの状況を確認できるため、営業時間に合わせて店舗へ行く余裕がない人には使いやすい選択肢です。まず必要額を整理し、申込みに必要な案内を読み、審査や確認があることを理解したうえで進める。この順番を守るなら、急場の選択肢としてアプリの価値を感じやすいでしょう。
ただし、給料日が来れば必ず余裕が戻るとは限りません。家賃、通信費、保険料などが同じ時期に重なるなら、短期の借入でも返済が家計を圧迫します。私なら、支払いのために使う前に、支払先へ期日の相談ができないか、手元の貯蓄で対応できないかを先に確認します。アプリの手軽さは、他の選択肢を考える時間まで短くしてしまうことがあるからです。
借入後の残高を家計簿と照合する使い方
もう一つの便利な使い方は、アプリの利用状況を自分の家計簿と照合することです。家計簿には「借入」とだけ記録するのではなく、何の支払いに使ったか、いつ返す予定かも残しておくと、後から確認しやすくなります。アプリはサービス側の状況を確認する場所、家計簿は生活全体を見る場所、と役割を分けるのがコツです。
この二重チェックは少し面倒ですが、実用的な意味があります。アプリで残高を見ても、生活費全体の余裕までは分かりません。反対に家計簿だけでは、返済後の正確な利用状況をすぐ確認できないことがあります。二つを組み合わせることで、借入の便利さと家計管理の現実を同時に見られます。
クレジットカード利用者が見るべきポイント
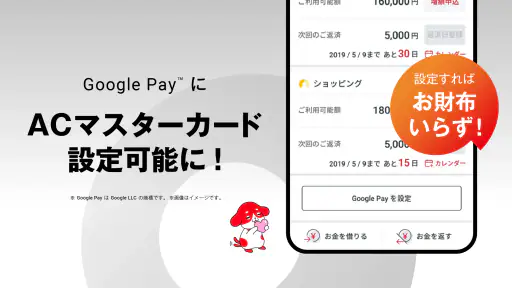
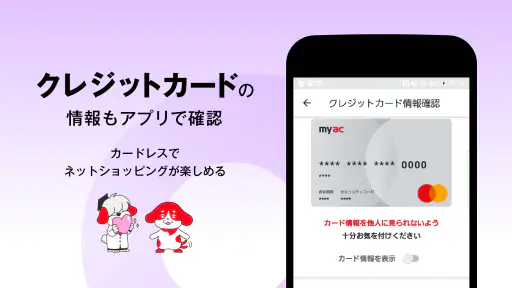
このアプリはカードローンだけでなく、クレジットカードに関する利用者も対象にしています。そのため、カードを使っている人は、現金を借りる場面だけでなく、カード利用と毎月の支出を分けて考える必要があります。カード決済はその場で現金が減らないため、借入とは違う感覚になりやすいものの、後から支払いが発生する点では家計への影響を確認しなければなりません。
私なら、カード利用がある月は、ローンの返済予定とカードの支払い予定を同じメモに並べます。アプリで確認できる情報を見ながら、今月の支払い総額を把握するためです。ローンだけを管理できれば十分な人もいますが、両方を使っている人ほど、サービスごとに別々に考えない方が安全です。
便利さと引き換えに生まれる心理的な負担
スマートフォンだけで手続きを進めやすいことは、明確な長所です。しかし、借入までの操作が身近になるほど、「必要かどうかを考える前に申し込む」危険もあります。店舗で相談する場合は移動や会話があるため、自然に立ち止まる時間が生まれます。アプリではその時間を自分で作らなければなりません。
また、スマートフォンを紛失したり、家族と端末を共有したりする人は、金融情報を扱うアプリとして慎重に使うべきです。端末のロックやアカウント管理を自分で整え、利用後に画面をそのまま放置しないことが基本です。これはアプリの評価とは別の、利用者側の管理負担です。
通常の銀行サービスや相談窓口との違い
銀行のカードローンや一般的な銀行アプリと比べた場合、このアプリの良さは、アコムのサービスを使う人にとって手続きと確認の導線がまとまりやすいことです。すでにアコムを利用しているなら、別の管理方法を新しく覚える必要が少なく、スマートフォン中心の生活にも合わせやすいでしょう。
一方で、複数の銀行口座、カード、ローンを一つの家計画面でまとめたい人には、総合的な家計管理サービスの方が見やすい場合があります。そうしたサービスは全体の収支を見るのに向いていますが、アコムの契約情報を確認する専用の場所としては、この公式アプリの方が目的に合います。私は「全体を見たいのか、アコムの利用状況を正確に見たいのか」で選ぶのがよいと思います。
対面相談を重視する人にも、アプリだけでは物足りない可能性があります。借入の判断に迷っている、返済について自分だけで整理できない、契約内容を直接確認したいという場合は、画面操作の速さより相談できる手段を優先した方が安心です。アプリは相談の代わりではなく、日常の確認を軽くする道具として考えるのが適切です。
アプリを使う前に確認しておきたいこと
インストール前には、自分の端末がAndroid 8.0以上かを確認してください。対応環境に合わない端末では、使い始める前からつまずく可能性があります。アプリ自体は無料ですが、無料であることと、サービスの利用に関する費用や返済条件がないことは別の話です。申込みや借入を考えるなら、画面に表示される契約条件を最後まで読む必要があります。
年齢表示が3歳以上となっていても、金融サービスを実際に利用できるかどうかは、アプリの対象年齢表示だけで判断するものではありません。契約には別の条件が関わるため、対象年齢を見て自分がすぐ利用できると決めつけないことが大切です。ここはゲームや一般的な無料アプリとは違う点です。
リリースは2011年5月から続いており、現行バージョンは18.0です。長く提供されていることは安心材料の一つですが、私はそれだけで契約を決めることは勧めません。長期運用の公式アプリとして、使いやすさや管理のしやすさを評価しつつ、最終的には自分の返済能力と利用目的を優先すべきです。
どんな人なら使いやすさを実感しやすいか
最も相性がよいのは、すでにアコムのカードローンやクレジットカードを利用していて、スマートフォンで利用状況を確認したい人です。借入のたびに店舗や電話へ行くより、自分の都合に合わせて確認したい人にも向いています。外出先で状況を見たい、返済前に残高を確認したい、手続きの流れを一つの公式アプリにまとめたいという目的なら、導入する理由があります。
反対に、借入そのものに迷いがある人、返済の見通しを立てられない人、複数の金融サービスを横断して家計を管理したい人には、これだけで十分とは言いにくいです。前者には相談や家計の見直しが先で、後者には総合的な家計管理ツールを併用する方が合っています。アプリの操作性がよくても、経済的な判断まで代わってくれるわけではありません。
私の結論は、アコム公式アプリ myac カードローン・クレジットカードは、借入を気軽に増やすためのアプリというより、アコムを利用する人が自分の契約状況を見失わないための公式な管理窓口として評価したい、というものです。必要なときにスマホから手続きを進められる利便性は確かにありますが、最も価値が出るのは、借りる前に考え、借りた後にこまめに確認する使い方です。
無料で始められ、100万を超えるインストールと平均4.5の評価を持つ点から、利用を検討する入口としては十分に有力です。ただし、数字や手軽さだけで判断せず、自分の返済予定と毎月の支出を並べてから使ってください。便利さを「借りやすさ」ではなく「状況を把握しやすいこと」に使える人なら、このアプリの良さを一番活かせると思います。


